審査
ファクタリングの審査は甘い?落ちやすい人の特徴と見られているポイント
ファクタリング審査は「甘い」のか。銀行融資と異なる審査の基準、見られている4つのポイント(売掛先信用/債権の正当性/取引実績/利用者属性)、落ちやすい人の特徴と通りやすくする事前準備を解説します。落ちた場合に何を直せば次に通るのかを逆算して考えます。
結論:見られているのは「あなた」ではなく「売掛先と債権」——だから融資に落ちても通ることがある
30秒セルフチェック:審査で見られる5項目、準備できていますか?
- □ 売掛先が法人で、信用力に不安がない
- □ 通帳にその売掛先からの入金履歴が複数回ある
- □ 請求書の金額・支払期日・請求先が明確に読み取れる
- □ 支払期日までの期間が長すぎない(一般に3ヶ月以内)
- □ 同じ債権を他社に二重譲渡していない
「審査が甘いファクタリングはないのか」——他社で落ちた、銀行融資が通らない、赤字や税金滞納がある、今日中に資金が必要。そんな状況では「通るかどうか」が一番気になります。
「誰でも通る」「100%審査通過」のようなファクタリングはありません。ただし銀行融資では利益・財務状況・返済能力が見られるのに対し、ファクタリングでは売掛先の信用・請求書の内容・入金実績が見られます。見ている対象が違うので、赤字・債務超過・開業直後でも、売掛債権の内容によっては通ることがあります。「審査が甘い」のではなく「基準が違う」というのが正確な言い方です。銀行融資の審査と何が違うのかはファクタリング審査と銀行融資審査の違いで解説しています。
この記事では、審査の流れと所要時間、必要書類、見られている4つのポイント、審査通過率を公表している会社の一覧、落ちやすいケースと対処、「審査が甘い会社」の見分け方を順に整理します。
審査の流れ|申込みから入金まで5ステップと所要時間
オンライン完結の2社間ファクタリングを例に、一般的な流れです。
| ステップ | やること | 所要時間の目安 |
|---|---|---|
| ① 申込み | フォームに会社情報・希望額・売掛先を入力 | 5〜10分 |
| ② 書類提出 | 請求書・通帳の写し・本人確認書類をアップロード | 10〜30分(手元に揃っていれば) |
| ③ 審査 | 売掛先の信用・入金実績・請求書の整合性を確認 | 最短10分〜数時間。初回・大口・売掛先確認が要る場合は翌営業日 |
| ④ 条件提示・契約 | 買取額・手数料・入金日の提示。電子契約が主流 | 15〜30分 |
| ⑤ 入金 | 指定口座へ振込 | 契約後数十分〜当日中(銀行の振込締切前なら) |
時間がかかるのは③ではなく②です。書類が揃わない・画像が不鮮明・通帳の該当ページが欠けている、で止まるケースが最も多く、当日入金を狙うなら平日午前中に②まで終えるのが現実的です。時間帯の考え方は即日入金の条件にまとめています。
必要書類の一覧|最低3点、会社によって追加2〜3点
| 書類 | ほぼ全社で必要 | 何を見ているか |
|---|---|---|
| 請求書(買い取ってもらう債権) | ◎ | 金額・支払期日・請求先・発行日の整合性 |
| 通帳の写し(直近2〜3ヶ月・ネット銀行は入出金明細) | ◎ | 売掛先からの入金実績・事業の実態 |
| 本人確認書類(運転免許証・マイナンバーカード等) | ◎ | 申込者の実在・代表者との一致 |
| 売掛先との契約書・発注書・納品書 | ○(初回・大口で追加されやすい) | 債権が実在し、架空でないこと |
| 決算書・確定申告書 | △(会社による) | 事業の継続性。融資ほど重視されない |
| 印鑑証明・登記簿謄本 | △(3社間・登記が要る場合) | 法人の実在・代表者権限 |
「通帳の写しは何ヶ月分か」「ネット銀行の明細画面でよいか」は会社ごとに違うので、申込み前に必要書類のページを確認してください。書類の準備手順はファクタリング審査完全ガイドで詳しく整理しています。
ファクタリング審査で見られている4つのポイント
① 売掛先の信用力(最重要)
上場企業・官公庁・大手企業への債権は評価されやすく、設立直後・実態が確認しにくい・支払い遅延が多い売掛先は慎重に見られます。申込者本人の赤字や借入より、売掛先が期日に払うかどうかが判断の中心です。
② 入金実績
同じ売掛先から毎月継続して入金があれば、その債権も同様に回収できる見込みが立ちます。初回取引・単発の請求・入金履歴が無い債権は確認に時間がかかるか、買取額が抑えられます。
③ 請求書と契約の整合性
請求書があれば通るわけではありません。金額が過去の取引と比べて極端に大きい、発行日と納品時期が合わない、請求先の表記が揺れている、といった不整合は架空債権を疑う材料になり、契約書・発注書・納品書の追加提出を求められます。
④ 通帳の入出金
売掛先からの入金だけでなく、事業として動いている口座かどうかを見ています。税金や社会保険料の引落が止まっている、他社ファクタリングの入金が並んでいる、といった状況は資金繰り悪化の兆候として確認項目が増えます。
審査通過率を公表している会社一覧|「甘い」のではなく「公表している」会社を選ぶ
「審査が甘い会社はどこか」という問いに、当サイトが答えられる唯一の客観データは各社が公式に公表している審査通過率です。当サイト掲載社のうち、通過率を公表しているのは次の15社です(2026年9月時点の公式公表値・並びは通過率順)。
| 会社 | 公表している審査通過率 | 入金スピード | 手数料の表記 |
|---|---|---|---|
| QuQuMo | 98.0%以上 | 最短2時間 | 1%〜 |
| インボイスファクター | 98.0%以上 | 即日 | 2社間5%〜 |
| PMG | 98.0% | 最短即日 | 要問い合わせ |
| Factoring ZERO | 96.0% | 最短即日 | 要問い合わせ |
| トップ・マネジメント | 95.0% | 最短即日 | 0.5%〜 |
| JPS | 95.0%以上 | 最短即日 | 要問い合わせ |
| 日本中小企業金融サポート機構 | 95.0%以上 | 最短即日 | 1.5%〜 |
| アクセルファクター | 93.0% | 最短即日 | 2%〜 |
| エスコム | 93.0% | 最短即日 | 要問い合わせ |
| ファクターズ | 93.0%以上 | 最短即日 | 2%〜 |
| ベストファクター | 92.2% | 最短即日 | 2%〜 |
| うりかけ堂 | 92.0% | 最短45分 | 1%〜 |
| アクティブサポート | 90.0% | 最短2時間 | 1%〜 |
| いーばんく | 90.0% | 要問い合わせ | 要問い合わせ |
| ペイブリッジ | 90.0%超 | 最短即日 | 要問い合わせ |
通過率の読み方に注意が要ります。 「98%」は「申し込んだ人の98%が希望額で契約できた」ではなく、多くの場合「審査に進んだ案件のうち何らかの条件で買取に至った割合」です。分母(問い合わせ全件か、書類提出後か)は会社ごとに違い、比較はできません。それでも数字を公表している会社は、審査の基準を説明する用意があるということなので、「審査なし」「100%通過」と書く会社より判断材料としては信頼できます。手数料を含めた各社の条件はファクタリング会社の比較で並べています。
法人と個人事業主で審査はどう違うか
見られる4つのポイントは同じですが、個人事業主は次の点で確認が増えます。
- 売掛先が法人であることが前提になる会社が多い(個人客への売掛は対象外)
- 事業用口座と生活口座が同じ場合、通帳から事業の入出金を切り分けて見られる
- 開業届・確定申告書の提出を求められることがある(法人の登記簿に相当)
- 少額(数万〜数十万円)の請求書は、対応会社が限られる(ペイトナー・labol・FREENANCE など個人向け設計の会社が中心)
法人は逆に、代表者の本人確認に加えて登記簿・印鑑証明が要る会社があり、3社間では売掛先への通知と承諾の手続きが加わります。個人事業主向けの選び方は個人事業主のファクタリング比較にまとめています。
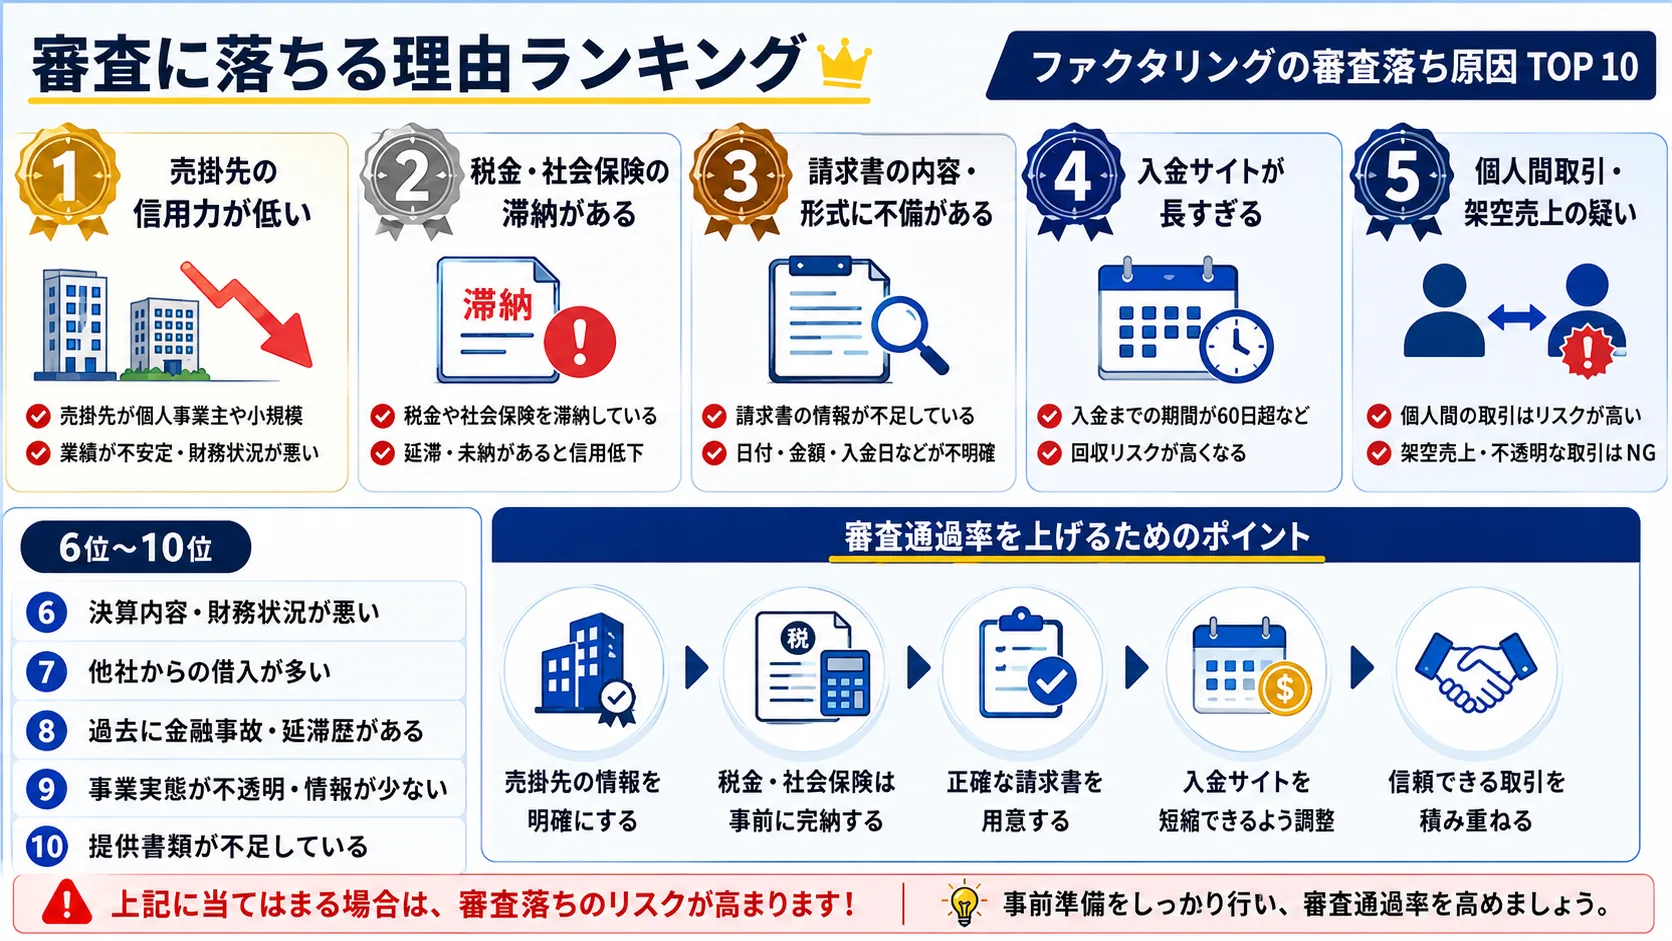
審査に落ちる原因ベスト5と、次にやること
| 原因 | 起きること | 次にやること |
|---|---|---|
| 1. 売掛先の信用不安 | 小規模・設立直後・支払い遅延歴のある売掛先 | 別の売掛先(大手・官公庁・継続取引先)の請求書で申し込む |
| 2. 書類不足・不鮮明 | 通帳の該当月が無い・画像が読めない | 揃え直して同じ会社に再提出(落選扱いにならないことが多い) |
| 3. 入金実績が無い | 初回取引・単発請求 | 契約書・発注書・納品書を添えて債権の実在を示す |
| 4. 請求書の不整合 | 金額・日付・宛名の揺れ | 請求書を発行し直し、売掛先と内容を合わせる |
| 5. 二重譲渡・他社利用の痕跡 | 通帳に他社ファクタリングの入金が並ぶ | 既存契約の完済を待つか、正直に申告して相談する |
落ちた直後30分でやることと、別会社へ再申込みするときの順番はファクタリング審査に落ちた方が次にやる3ステップで具体的に書いています。
「審査が甘い」をうたう会社の見分け方
資金繰りに追われている時ほど「即日」「審査なし」「100%通過」に惹かれます。ですが通常のファクタリングでは必ず売掛先と債権の確認があります。次のどれかに当てはまる会社は、契約書を読む前に一度立ち止まってください。
- 「審査なし」「誰でも通る」を前面に出している(確認が無い=債権の実在を見ていない=別の形で回収する前提)
- 手数料の下限だけを大きく書き、上限を書かない(相場は2社間で一般に8〜18%、3社間で2〜9%。桁が違えば疑う)
- 契約書に「返済」「利息」「保証人」「分割」の語がある(売買ではなく貸付。給与ファクタリングや偽装ファクタリングの典型)
- 買取額が請求額の半分以下、または「掛け目」の説明が無い
- 会社の所在地・代表者名・固定電話が公式サイトに無い
見分け方の詳細はファクタリングとヤミ金の違い、契約書のどこを見るかはファクタリングを装った貸付を見抜くを参照してください。
少しでも審査を進めやすくする3つの準備
- 書類を先に揃える: 請求書・通帳(直近3ヶ月)・本人確認書類を、申込み前にスキャンして1つのフォルダに入れておく。画像は文字が読める解像度で
- 継続取引の売掛債権を選ぶ: 手元に複数の請求書があるなら、単発の大口より、毎月入金がある取引先の請求書の方が通りやすく、手数料も下がりやすい
- 売掛先の情報を整理する: 会社名・所在地・取引開始時期・月間取引額・入金サイト(締め日と支払日)を1枚にまとめておくと、審査担当とのやり取りが1往復で済む
まとめ
ファクタリング審査は「誰でも通るほど甘い」わけではありませんが、銀行融資とは見られるポイントが違います。売掛先の信用・入金実績・請求書の整合性・通帳の入出金の4つが判断の中心で、赤字・開業直後・銀行融資が難しい状況でも、売掛債権の内容次第で通ります。
準備は3つだけです。書類(請求書・通帳・本人確認)を先に揃える、継続取引の債権を選ぶ、売掛先の情報を1枚にまとめる。会社選びは「審査が甘い」ではなく「通過率を公表している」「手数料の上限を書いている」会社から始めてください。条件を並べて見るならファクタリング会社の比較、落ちた後の動き方は審査に落ちた方が次にやる3ステップへ進んでください。
よくある質問
ほぼ全社で共通なのは請求書・通帳の写し(直近2〜3ヶ月)・本人確認書類の3点です。初回や大口では売掛先との契約書や発注書、法人では登記簿や印鑑証明を求められることがあります。決算書は融資ほど重視されません。
POSITIONING
ファクタリング会社 比較ポジショニングマップ
縦軸・横軸を切り替えて、各社の強みをひと目で比べられます。ロゴをタップすると詳細ページへ移動します。
本ページにはプロモーションが含まれています
編集部より(ご利用上の注意)
本記事はファクサポ編集部が、ファクタリングや資金繰りに悩む事業者向けに一般的な情報をまとめたものです。審査基準・手数料・契約条件は各社や状況によって異なり、変更される場合があります。実際のご利用前には、各社の公式情報や、税理士・中小企業診断士・弁護士などの専門家に必ずご確認ください。当サイトは情報提供を目的とし、特定のサービスの利用を保証・推奨するものではありません。
参考(一般的な公的情報源)
記載内容は一般的な目安であり、最新の制度・統計・公式情報は次の各機関や各社公式サイトでご確認ください。経済産業省・財務省・国税庁・厚生労働省・金融庁・中小企業庁。各ファクタリング会社の手数料・対応条件は必ず公式サイトでご確認ください。
特集
ファクタリングの審査に通らない・落ちたとき
まとめ記事ファクタリング審査に落ちた方が次にやる3ステップ【2026年】同じ特集の関連記事
無料・1分
ファクタリングの審査に通らない・落ちたときの条件で、複数社の見積りをまとめて受け取る
手数料は売掛先の信用力・債権額・取引実績で1社ずつ変わります。 同じ請求書でも会社によって手取りが変わるため、1社だけで決めると条件を比べられません。 金額と希望時期を選ぶだけで、条件に合う会社から見積りを受け取れます。
- 入力は金額・希望時期・事業形態の3つだけ
- その場で1社に決める必要はありません
- 相談だけでも利用できます
ファクサポからのお願い
実際の利用体験を投稿してください
ファクサポでは、実際にファクタリングを利用した方の口コミを募集しています。 匿名で投稿でき、編集部の確認後にサイトに掲載されます。 あなたの体験が、次に検討する方の判断材料になります。
- 良かった点・気になった点を率直に
- 業界の透明性向上に貢献
- 所要時間は3分程度